
Ubezpieczenie psa i kota — co obejmuje i czy się opłaca
Ubezpieczenie psa to zwykle dwie różne polisy: OC, które płaci za szkody wyrządzone przez psa innym ludziom, i ubezpieczenie kosztów leczenia samego psa. OC często masz już w polisie mieszkaniowej, a ubezpieczenie leczenia opłaca się najbardziej, gdy pies jest młody i zdrowy — choroby sprzed zawarcia umowy są zwykle wyłączone. Przed podpisaniem sprawdź karencję, limity, udział własny i wyłączenia.
Na czym polega ubezpieczenie psa?
Pod hasłem „ubezpieczenie psa” kryją się zwykle dwie różne rzeczy. Pierwsza to ubezpieczenie odpowiedzialności cywilnej (OC) — płaci za szkody, które pies wyrządzi innym: pogryzienie, potrącenie rowerzysty, zniszczony cudzy samochód. Druga to ubezpieczenie kosztów leczenia — zwraca część rachunków od weterynarza po wypadku albo przy chorobie. Do tego dochodzą dodatki: pomoc w nagłych sytuacjach, pomoc w poszukiwaniu zaginionego zwierzęcia, opieka nad psem, gdy opiekun trafi do szpitala.
Ten sam podział dotyczy kota — przy kocie domowym częściej liczy się ubezpieczenie leczenia, bo szkody wyrządzone innym zdarzają się rzadko.
OC za psa — czy jest obowiązkowe?
W Polsce nie ma ogólnego obowiązku ubezpieczania psa. Opiekun odpowiada jednak za szkody, które wyrządzi jego zwierzę, i może zostać obciążony kosztami leczenia poszkodowanej osoby albo naprawy cudzej rzeczy. Dlatego OC jest najważniejszą częścią ubezpieczenia psa, zwłaszcza dużego, silnego albo reaktywnego.
Często nie trzeba kupować go osobno: OC w życiu prywatnym, dokupione do ubezpieczenia mieszkania, obejmuje zwykle także szkody wyrządzone przez zwierzęta domowe. Sprawdź w swojej polisie, czy tak jest, jaka jest suma gwarancyjna i czy nie ma wyłączeń dla określonych ras.
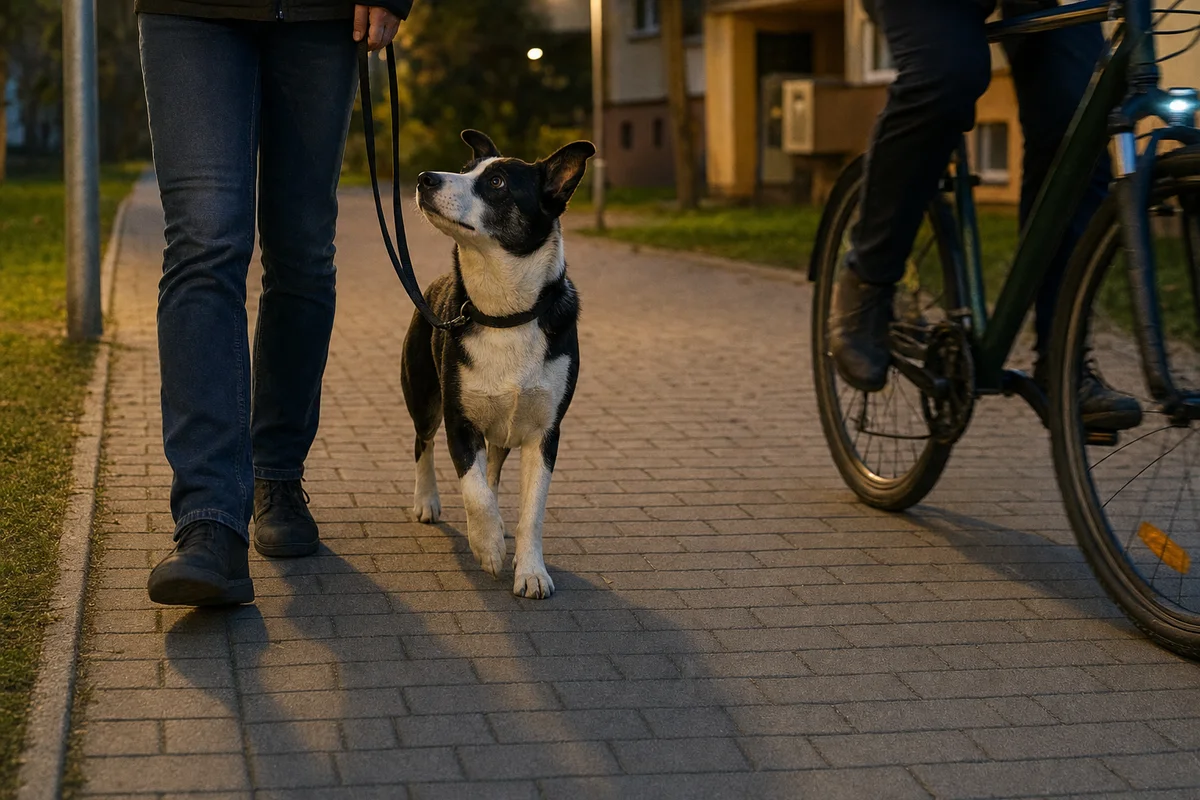
Najtańsze OC to i tak zapobieganie: pies w ruchu ulicznym na smyczy dla psa o rozsądnej długości, kaganiec tam, gdzie wymagają go przepisy lokalne, i praca nad zachowaniem psa, który reaguje na ludzi albo inne psy. Jak dobrać smycz, opisuje poradnik jaka smycz dla psa, a kaganiec — jak dobrać kaganiec dla psa.
Co obejmuje ubezpieczenie kosztów leczenia psa i kota?
| Zwykle obejmuje | Zwykle NIE obejmuje |
|---|---|
| leczenie po wypadku (urazy, złamania, rany) | choroby, które były przed zawarciem umowy |
| leczenie chorób, które pojawiły się po okresie karencji | zabiegi planowe: kastrację, sterylizację, szczepienia, odrobaczanie |
| badania, zabiegi i pobyt w lecznicy w ramach limitu | karmy, w tym weterynaryjne, i suplementy |
| czasem: leki przepisane przez lekarza | zabiegi kosmetyczne i pielęgnację |
| czasem: pomoc w nagłych przypadkach poza godzinami pracy lecznic | skutki zaniedbań, np. braku obowiązkowych szczepień |
Zakres to tylko jedna część oferty. Równie ważne są liczby w umowie — to one decydują, ile naprawdę dostaniesz przy dużym rachunku.
Na co patrzeć w umowie ubezpieczenia psa?
- Przeczytaj ogólne warunki ubezpieczenia. Reklama mówi, co jest w ofercie; dokument z warunkami — czego nie ma. Szukaj rozdziału o wyłączeniach.
- Sprawdź karencję. To okres po zawarciu umowy, w którym choroby nie są jeszcze objęte ochroną. Wypadki często są chronione od razu, choroby — dopiero po karencji.
- Sprawdź limit roczny i limity na zdarzenie. Niski limit oznacza, że przy poważnej operacji większość rachunku zapłacisz sam.
- Sprawdź udział własny. Część każdego rachunku, którą płacisz zawsze; im wyższy, tym zwykle niższa składka.
- Sprawdź wiek i rasę. Część ofert ma górną granicę wieku przy zawarciu umowy, a niektóre rasy mają wyłączenia albo wyższą składkę.
- Sprawdź wymagania. Ubezpieczyciele często wymagają czipa i aktualnych szczepień — bez nich odszkodowanie może zostać odmówione.
- Sprawdź sposób wypłaty. Czy płacisz rachunek i czekasz na zwrot, czy ubezpieczyciel rozlicza się z lecznicą, i jakie dokumenty trzeba złożyć.
Wcześniejsze choroby: choroby, które lekarz stwierdził przed zawarciem umowy, są zwykle wyłączone z ochrony — także na lata. Dlatego ubezpieczenie leczenia ma największy sens, gdy pies albo kot jest młody i zdrowy.
Wymóg czipa i szczepień to dobry moment, żeby sprawdzić oba: jak działa czip i dlaczego musi być zarejestrowany, wyjaśnia poradnik chip, adresówka i lokalizator, a po co powtarzać szczepienia — szczepienia psa i kota.
Czy ubezpieczenie psa się opłaca?
To zależy od Twojego budżetu i od tego, jak dużego rachunku nie byłbyś w stanie zapłacić od razu. Ubezpieczenie nie jest inwestycją — w spokojnym roku płacisz składkę i nic nie dostajesz. Ma sens jako zabezpieczenie przed jednym dużym, nagłym kosztem, który rozbiłby domowe finanse.
- Częściej się opłaca: przy psie młodym i zdrowym w chwili zawarcia umowy, przy rasach podatnych na kosztowne choroby (np. stawów — dysplazja u psa), przy psie bardzo aktywnym, który często się kontuzjuje, i gdy nie masz oszczędności na nagłą operację.
- Rzadziej się opłaca: przy psie starszym (wysoka składka, wiele wyłączeń), przy psie już przewlekle chorym (choroba wyłączona z ochrony) i gdy masz odłożoną kwotę, która pokryje poważne leczenie.
- Stany nagłe są drogie i nieprzewidywalne — np. skręt żołądka u psa wymaga natychmiastowej operacji. Warto wiedzieć wcześniej, skąd weźmiesz pieniądze na taki rachunek.
Prosty rachunek pomaga podjąć decyzję. Porównaj roczną składkę razem z udziałem własnym z kwotą, którą jesteś w stanie odłożyć w ciągu roku, i z tym, ile masz już odłożone na nagłe leczenie. Jeśli zapas na poważną operację już jest, ubezpieczenie leczenia daje mniej. Jeśli go nie ma, polisa kupuje czas, w którym go zbudujesz.
Ubezpieczenie czy własny fundusz na weterynarza?
Alternatywą jest odkładanie co miesiąc stałej kwoty na osobne konto albo do „skarbonki psa”. Taki fundusz pokrywa też to, czego ubezpieczenie nie obejmuje — szczepienia, kastrację, karmę weterynaryjną. Jego słabość: przez pierwsze miesiące lub lata jest za mały, żeby pokryć poważną operację. Wiele osób łączy oba sposoby — tanie OC w polisie mieszkaniowej plus własny fundusz na leczenie — albo ubezpiecza psa tylko w pierwszych latach, aż uzbiera się zapas.
Ubezpieczenie kota — czym różni się od ubezpieczenia psa?
Zasady są te same: karencja, limity, udział własny i wyłączenia chorób sprzed umowy. Inaczej rozkłada się za to ryzyko. Kot domowy rzadko wyrządza szkody innym, więc OC ma dla niego mniejsze znaczenie niż dla psa. Większe ryzyko stanowią choroby przewlekłe, które ujawniają się z wiekiem, i nagłe stany — upadek z okna albo balkonu czy zatrzymanie moczu u kocura. Przy kocie wychodzącym dochodzą wypadki komunikacyjne i rany po bójkach. Kot często długo ukrywa chorobę, dlatego przy ubezpieczeniu leczenia szczególnie liczy się to, czy objawy nie pojawiły się jeszcze przed zawarciem umowy.
Jak zgłosić koszty leczenia do ubezpieczyciela?
- Najpierw lecznica. W stanie nagłym nie czekaj na zgodę ubezpieczyciela — zdrowie zwierzęcia jest ważniejsze niż formalności.
- Zbierz dokumenty. Rachunek lub fakturę z opisem zabiegów, kartę leczenia albo wypis z lecznicy i numer polisy.
- Zgłoś szkodę w terminie. Umowa określa, ile masz czasu na zgłoszenie — sprawdź to od razu, a nie po zakończeniu leczenia.
- Opisz zdarzenie rzeczowo. Kiedy pojawiły się objawy albo doszło do wypadku, co zrobiłeś i kiedy zwierzę trafiło do lekarza.
- Przy szkodzie wyrządzonej innym zbierz dane. Dane poszkodowanego i świadków, zdjęcia miejsca, a przy pogryzieniu — dokument szczepienia psa przeciw wściekliźnie.
Jak obniżyć ryzyko kosztów leczenia i szkód?
- Profilaktyka — szczepienia, odrobaczanie i ochrona przed kleszczami kosztują mniej niż leczenie; więcej o chorobach przenoszonych przez kleszcze: choroby odkleszczowe u psa.
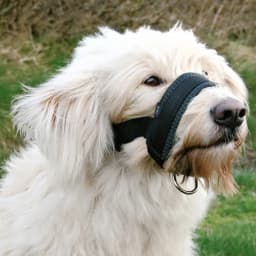
- Kaganiec i smycz tam, gdzie trzeba — np. nylonowy kaganiec Trixie z miękkim podszyciem na wizyty i komunikację publiczną; inne modele w dziale kagańce dla psa.
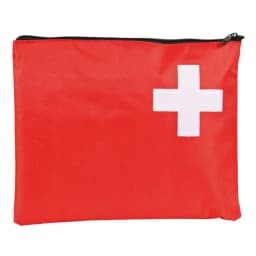
- Apteczka — pozwala zabezpieczyć ranę w drodze do lecznicy, np. apteczka pierwszej pomocy Trixie dla psa i kota; co jeszcze w niej trzymać, opisuje poradnik apteczka dla psa i kota.
- Oznakowanie — zgubiony pies to ryzyko wypadku; adresówka z numerem telefonu z działu adresówki dla psa działa od razu.
Ubezpieczenie psa — co zapamiętać
- Ubezpieczenie psa to dwie różne rzeczy: OC za szkody wyrządzone innym i koszty leczenia samego psa.
- OC często masz już w polisie mieszkaniowej — sprawdź, czy obejmuje zwierzęta.
- Przy ubezpieczeniu leczenia liczą się karencja, limity, udział własny i wyłączenia, a nie tylko składka.
- Choroby sprzed zawarcia umowy zwykle nie są objęte ochroną — najlepiej ubezpieczać młodego, zdrowego psa.
- Alternatywą albo uzupełnieniem jest własny fundusz na weterynarza.
Następny krok: znajdź swoją polisę mieszkaniową i sprawdź, czy OC w życiu prywatnym obejmuje zwierzęta domowe — to pięć minut, a odpowiada na najważniejsze pytanie.
Mniej ryzyka na spacerze i w drodze do lecznicy
FAQ – najczęściej zadawane pytania
Powiązane kategorie w sklepie
Czy ten poradnik był pomocny?
Twoja opinia pomaga tworzyć lepsze i bardziej wartościowe treści.